8月14日,海光信息(688041.SH)对外交出了它在2026年上半年的经营业绩成绩单。公司的营业收入达到了90.99亿元,与去年同期相比增长了66.52%;而归属于上市公司股东的净利润这一项,则录得17.98亿元,同比增长49.69%。
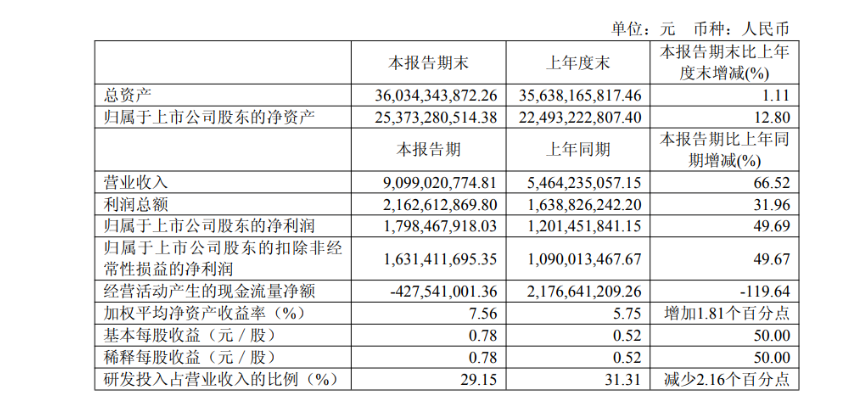
对比来看,海光信息上半年的营收跑得比净利润快了一截。
这组营收与净利的增速差的出现,并非偶然。公司在半年报当中,把这一轮的增长归因于人工智能领域的快速发展,以及国产芯片需求的持续扩张,并且提到国产高端芯片的整体市场仍在不断向上攀升。
不过,在放量的这个阶段,营收的增速要比净利润高出接近17个百分点,这更像是一种主动做出来的取舍。
目前,国产算力芯片这个细分领域的格局,仍然是由少数几家玩家在分食。寒武纪、海光以及昇腾,各自占住了不太一样
的位置。海光凭借着x86兼容所带来的软件生态优势,在政务客户以及行业客户的迁移成本这一块占了先,而这,正是它
营收能够做大的一个关键支撑。
公司在报告里提到,会持续加码在研发上面的投入,并且不断对产品的性能做迭代优化,从而把高端处理器产品的市场越
做越大。也就是说在国产替代的这个窗口期里边,先想办法把份额给占住,再提升产品的利润。投入放在前面、利润放到
后面,本来就是这类硬科技公司的常态。
在业内人士看来,对这份半年报的整体判断是偏正面的。营收的高增长,与公司自己给出的解释能够对得上,而人工智能
与国产替代这两股力量叠加在一块,确实是在把不少订单往国产高端芯片上面推。不过净利增速相对落后的这件事,也提
示出价格竞争以及研发费用,对短期盈利所形成的挤压,这种结构性的特征,表现得相当明显。
DCU深算这一系列,到底能不能进到更大客户的训练集群里边去,会决定海光从「国产可选」走到「国产必需」之间的距
离。营收突破90亿,眼下还只是上半场,版图扩展到底成色如何,还得看产品迭代的速度快不快。
海光到如今,已然稳稳站在了国产算力的核心位置上面。它就靠着一份营收增逾六成的半年报,向市场证明了下游的需求
已经实实在在地释放了出来。至于利润什么时候能跟上,则取决于这场以投入来换版图的较量,到底还能打上多久。
对于海光交出的这份半年报,你是怎么看的?欢迎在评论区里边,聊聊你自己的判断。